Como ler a fatura do cartão de crédito: cada parte explicada e os erros que custam caro
Como ler a fatura do cartão: fechamento, vencimento, melhor dia de compra, mínimo, rotativo, IOF e compra internacional. Com a conta do mínimo e o que conferir.
Desde 1º de julho de 2024, toda fatura de cartão de crédito no Brasil segue a mesma ordem, definida pelo Banco Central: no topo, o valor total, o vencimento e o limite; no meio, as alternativas de pagamento (mínimo, parcelamentos, juros e CET); embaixo, os lançamentos e as informações complementares. Ler a fatura é conferir esses três blocos nessa ordem e pagar o total sempre que der, porque pagar só o mínimo joga o resto no rotativo, que custou em média 444,9% ao ano em agosto de 2026.
A fatura parece complicada porque mistura três coisas num papel só: uma conta a pagar, uma oferta de crédito e um extrato de compras. Separando as três, ela fica simples. Abaixo estão as partes uma a uma, o que muda entre fechamento e vencimento, a conta de quanto custa pagar o mínimo, os erros mais comuns e como usar o PDF da fatura para organizar o mês.
#Quais são as partes da fatura do cartão de crédito?
A Resolução BCB nº 365, de dezembro de 2023, reorganizou a fatura em três grupos obrigatórios. O primeiro, chamado de área de destaque, só pode ter três informações. O segundo reúne o que você precisa para comparar as formas de pagar. O terceiro é o resto: lançamentos, encargos cobrados, compras internacionais. Bancos diferentes desenham a fatura de jeitos diferentes, mas os itens abaixo estão em todas.
| Parte | Onde fica | O que significa | O que conferir |
|---|---|---|---|
| Valor total | Área de destaque | Tudo o que você deve neste ciclo | Se bate com a soma dos lançamentos menos créditos |
| Vencimento | Área de destaque | Último dia para pagar sem multa e juros | Se cai em fim de semana ou feriado |
| Limite de crédito | Área de destaque | Quanto o banco libera no total | Quanto ainda está disponível |
| Data de fechamento | Varia por banco | Dia em que o banco corta as compras deste ciclo | Compras a partir dela vão para a próxima fatura |
| Pagamento mínimo | Alternativas de pagamento | Menor valor aceito para não ficar inadimplente | Quanto custam os encargos se pagar só ele |
| Parcelamento da fatura | Alternativas de pagamento | Ofertas para dividir o saldo, com juros | Valor total a pagar, taxa mensal, anual e CET |
| Lançamentos | Informações complementares | Compras, parcelas, estornos e pagamentos | Se reconhece cada linha |
| Encargos e tarifas | Informações complementares | Juros, multa, mora, IOF, anuidade | Se houve cobrança que você não esperava |
| Compras internacionais | Informações complementares | Gastos em moeda estrangeira convertidos | Cotação do dia de cada gasto e IOF de 3,5% |
A área de alternativas de pagamento é a que mais mudou. Ela precisa mostrar o pagamento mínimo, quanto você pagaria de encargos no mês seguinte se pagasse só o mínimo e as opções de financiamento do saldo, ordenadas do menor para o maior valor total a pagar, com taxa de juros mensal e anual e o Custo Efetivo Total (CET). Em outras palavras: o banco é obrigado a te mostrar o preço antes de você escolher.
#Qual a diferença entre fechamento, vencimento e melhor dia de compra?
O fechamento é o dia em que o banco encerra a lista de compras da fatura. O vencimento é o dia de pagar. Entre os dois costuma haver de 7 a 10 dias, mas isso varia por banco. O melhor dia de compra é o dia do fechamento ou o seguinte (depende do emissor), porque uma compra feita ali só será cobrada na fatura do mês seguinte.
Um exemplo com datas reais: um cartão que fecha na terça-feira, 3 de novembro de 2026, e vence na terça, 10 de novembro. Uma compra feita em 2 de novembro entra na fatura que vence oito dias depois. A mesma compra feita a partir do fechamento só vence em 10 de dezembro, mais de 35 dias depois. O preço é o mesmo; o que muda é quanto tempo o dinheiro fica com você.
Duas regras ajudam nessa época do ano. Desde julho de 2024, pela Resolução BCB nº 365, o banco tem de oferecer pelo menos três datas de vencimento à escolha do cliente, com pelo menos sete dias entre elas. E pela Lei 7.089/1983, uma fatura que vence em sábado, domingo ou feriado pode ser paga no dia útil seguinte sem juros de mora. Em novembro de 2026, quem tem vencimento no dia 15 (domingo) paga na segunda, 16; quem vence no dia 20 (sexta, feriado nacional da Consciência Negra) paga na segunda, 23.
#O que acontece se eu pagar só o mínimo da fatura?
O que você não pagou vira dívida no crédito rotativo, a linha mais cara do mercado. O valor do mínimo não é mais fixado em norma: desde junho de 2018, cada banco define o seu percentual conforme a política de crédito e o perfil do cliente. Pagar qualquer valor entre o mínimo e o total tem o mesmo efeito sobre a diferença.
Pela Resolução CMN nº 4.549, de 2017, o saldo só pode ficar no rotativo até o vencimento da fatura seguinte. Se você não quitar tudo nessa data, o banco precisa oferecer outra forma de financiamento, normalmente o parcelamento do saldo, com juros menores que os do rotativo, mas ainda muito altos.
Veja a conta num exemplo. A Juliana é fictícia: tem renda líquida de R$ 4.800 e uma fatura de R$ 2.000 que vence em 10 de novembro de 2026. Suponha que o mínimo do banco dela seja 20%, ou R$ 400. Estas são as três escolhas no dia do vencimento, usando as taxas médias do Banco Central:
| Escolha | Paga agora | O que acontece depois | Custo extra estimado |
|---|---|---|---|
| Paga o total | R$ 2.000 | Nada. Fatura quitada | R$ 0 |
| Paga o mínimo | R$ 400 | R$ 1.600 ficam um mês no rotativo e voltam como cerca de R$ 1.853 | R$ 253 em um mês |
| Parcela o saldo em 6x | R$ 400 | 6 parcelas de cerca de R$ 360 (R$ 2.162 no total) | R$ 562, mais IOF |
| Parcela o saldo em 12x | R$ 400 | 12 parcelas de cerca de R$ 227 (R$ 2.728 no total) | R$ 1.128, mais IOF |
Um mês de rotativo custa à Juliana R$ 253, o equivalente a 5% da renda dela, sem comprar nada. E isso é só o primeiro mês. Se a fatura de dezembro vier com novas compras somadas a esses R$ 1.853, a bola de neve começa.
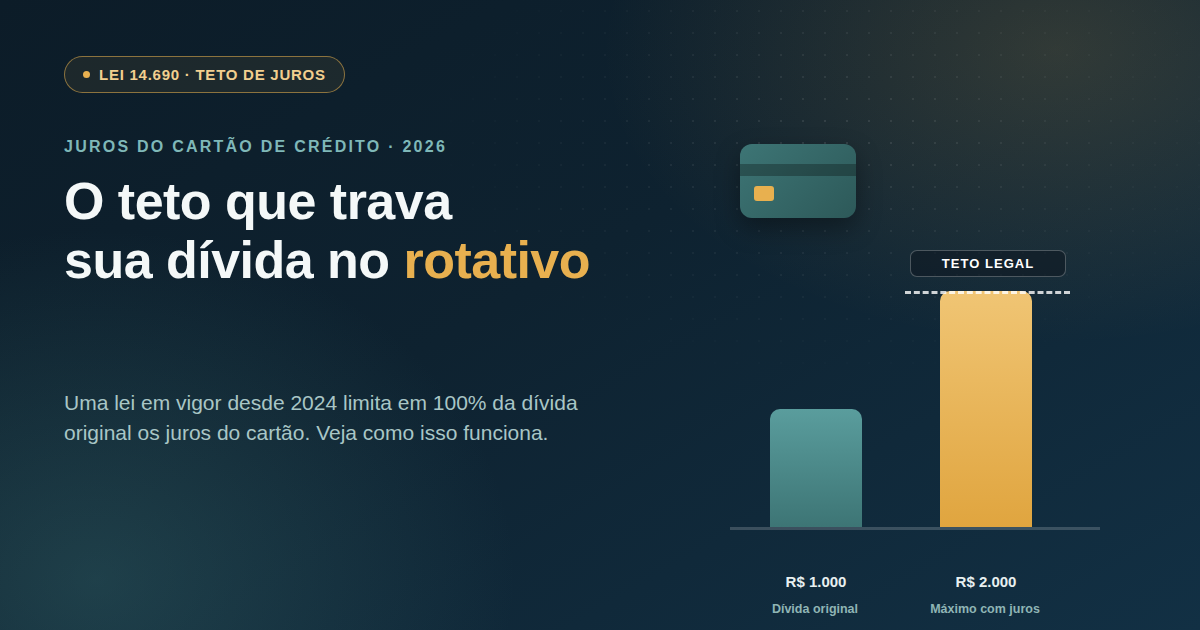
Uma dúvida comum: se existe teto de 100%, como a taxa pode ser de 444,9% ao ano? O Banco Central explica que a taxa anual é uma projeção estatística, calculada como se a dívida ficasse doze meses rolando. Como o rotativo dura no máximo um ciclo e o teto vale para a dívida, o número anual serve para comparar linhas de crédito, não para prever a sua cobrança.
| Indicador | Valor | Fonte e data |
|---|---|---|
| Juros médios do rotativo do cartão | 444,9% ao ano | Banco Central, agosto de 2026 |
| Juros médios do parcelado do cartão | 192,1% ao ano | Banco Central, agosto de 2026 |
| Endividados com dívida no cartão | 85,3% | Peic/CNC, julho de 2026 |
| Brasileiros inadimplentes | 83,9 milhões | Serasa, julho de 2026 |
| Fatia das dívidas negativadas com bancos e cartões | 46,9% | Serasa, junho de 2026 |
Fontes: Banco Central do Brasil, Estatísticas Monetárias e de Crédito (dados de agosto de 2026, divulgados em 29/09/2026); CNC, Peic de julho de 2026; Serasa, Mapa da Inadimplência de junho e julho de 2026; Lei 14.690/2023; Resoluções CMN nº 4.549/2017, nº 4.655/2018 e nº 5.112/2023.
#Parcelado na fatura e parcelamento da fatura são a mesma coisa?
Não, e a confusão sai cara. Uma compra parcelada aparece na lista de lançamentos com a indicação da parcela, como “LOJA X 03/10”. Se foi anunciada sem juros, o valor da parcela é só uma fatia do preço. Ela ocupa limite e compromete a renda dos próximos meses, mas não gera encargo.
O parcelamento da fatura é outra coisa: é um empréstimo para pagar a própria fatura, com juros. Ele aparece na área de alternativas de pagamento e, se você aceitar, as parcelas vêm nas faturas seguintes com juros e IOF. Quem tem as duas coisas ao mesmo tempo acaba com uma fatura que é, em boa parte, dívida antiga. Para avaliar se a compra parcelada vale a pena antes de fazer, veja a conta do parcelado sem juros.
#Que encargos, tarifas e IOF podem aparecer na fatura?
Se você pagou o total no prazo, a lista de encargos deve estar vazia ou quase. Quando aparecem, estes são os mais comuns:
- Juros do rotativo ou do parcelamento, quando você pagou menos que o total no mês anterior.
- Multa e juros de mora, quando atrasou. A multa por atraso é limitada a 2% pelo Código de Defesa do Consumidor, e os juros de mora costumam ser de 1% ao mês.
- IOF sobre o crédito: 0,38% mais 0,0082% ao dia sobre o valor financiado no rotativo ou no parcelamento.
- Tarifas: a Resolução CMN nº 3.919/2010 limita o cartão a cinco tarifas: anuidade, emissão de segunda via, saque, pagamento de contas e avaliação emergencial de crédito (quando você passa do limite e o banco aprova).
- Seguros e serviços, como proteção contra perda e roubo. Só podem ser cobrados se você contratou. Confira todo mês.
Compras internacionais têm regras próprias. Desde março de 2020, pela Circular BCB nº 3.918, o gasto em moeda estrangeira é convertido pela cotação do dia de cada compra, e a fatura precisa mostrar a data, o valor na moeda original, o equivalente em dólar, a taxa usada e o valor em reais. Sobre o valor em reais incide IOF de 3,5%, alíquota em vigor desde 2025. Uma compra de US$ 100 com dólar a R$ 5,40 (cotação hipotética) sai por R$ 540, mais R$ 18,90 de IOF.
#Como conferir a fatura em 10 minutos?
Faça isso assim que a fatura fechar, não no dia do vencimento, quando já não dá tempo de contestar nada:
- Confira o valor total e o vencimento, e anote a data no calendário.
- Leia a lista de lançamentos de cima a baixo. Para cada linha que você não reconhece, procure pelo nome: muitas lojas aparecem com a razão social ou o nome do intermediador de pagamento.
- Procure cobranças repetidas: mesmo valor, mesmo estabelecimento, mesmo dia.
- Marque assinaturas e confira se ainda usa cada uma.
- Confira se os estornos de compras canceladas entraram como crédito.
- Olhe as parcelas: qual o número de cada uma e quanto já está comprometido nos próximos meses.
- Veja se há encargos, tarifas ou seguros que você não esperava.
#Quais são os erros mais comuns com a fatura?
1. Pagar o mínimo achando que está em dia. Você não fica inadimplente, mas o resto vira dívida a 444,9% ao ano, em média. Se o total não cabe, compare as opções da área de alternativas de pagamento pelo valor total a pagar e pelo CET, e considere linhas mais baratas fora do cartão. A calculadora de quitação de dívidas mostra quanto tempo e quanto de juros cada caminho custa.
2. Esquecer as parcelas futuras. Cada compra parcelada parece pequena sozinha. Somadas, elas definem quanto da sua renda já está gasta antes de o mês começar. Quem não soma as parcelas descobre o total só quando a fatura chega, e aí a saída mais fácil é justamente o mínimo.
3. Pagar sem ler os lançamentos. É assim que uma assinatura esquecida roda por um ano, uma cobrança duplicada passa batido e um seguro que você não contratou vira despesa fixa. Dez minutos por mês resolvem.
#Como usar o PDF da fatura para organizar o mês?
A fatura é o melhor resumo de gastos que você tem, porque concentra boa parte do consumo do mês num documento só. Todo banco oferece a fatura em PDF no aplicativo ou no internet banking. É esse arquivo que alimenta o fechamento do mês: com ele em mãos, você categoriza os gastos, compara com o plano e soma as parcelas que vêm pela frente. O passo a passo completo está no guia de fechamento do mês em 6 passos.
No lifin, esse trabalho é da IA. No plano PRO (R$ 19,90 por mês ou R$ 199 por ano), você envia o PDF da fatura e ela lê os lançamentos, categoriza cada compra, reconhece parcelas e estornos, aponta possíveis duplicidades e mostra o impacto líquido da fatura (despesas menos créditos). Para compras parceladas, oferece lançar as parcelas restantes nos próximos meses. Não precisa de senha do banco nem de conectar a conta. Se o PDF vier protegido, como alguns bancos fazem, o lifin pede a senha do arquivo, que não é a do banco. O plano grátis permite até 40 lançamentos manuais por mês, sem importação de PDF.
Fontes: Resolução BCB nº 365/2023, que alterou a Resolução BCB nº 96/2021 (estrutura da fatura e datas de vencimento); Resolução CMN nº 5.112/2023 (teto de encargos); Lei 7.089/1983 (vencimento em dia não útil); Circular BCB nº 3.918/2018 (conversão de compras internacionais); Decreto 6.306/2007, com alterações do Decreto 12.499/2025 (IOF); Resolução CMN nº 3.919/2010 (tarifas); Código de Defesa do Consumidor, artigos 42 e 52.